Часть 2. НДС и закупки
Понимая радикальность высказанных мыслей (хотя ничего радикального в них нет), прежде чем в меня полетят камни, рекомендую познакомиться с определением Суд.коллегии по гражданским делам ВС РФ от 06.04.2021 №63-КГ21-1-К3, 2-1097/2019. Это дело не касалось ни 44-ФЗ, ни 223-ФЗ. Чем оно и ценно. Дело фактически было разрешено судом именно с позиции косвенного налогообложения. Суть: суды исключили из стоимости выполненных подрядчиком (ИП на УСНО) ремонтно-отделочных работ сумму НДС. ВС РФ такой подход не поддержал и указал следующее: «…факт применения подрядчиком упрощенной системы налогообложения по общему правилу не может служить основанием для уменьшения договорной цены на суммы НДС, уплаченные контрагентам (субподрядчикам, поставщикам товаров, используемых при выполнении работ) […]. Иное приводило бы к тому, что часть затрат на исполнение договора подрядчик нес бы за свой счет (без возмещения за счет заказчика), что не согласуется с положениями пункта 2 статьи 709 ГК РФ».
Позднее в практике ВС РФ было еще одно дело (определение ВС РФ от 04.04.2024 №305-ЭС23-26201 по делу №А40-236292/2022), которое в дальнейшем послужило прологом к принятию КС РФ постановления от 25.11.2025 №41-П. Ценность указанных дел в том, что в них ВС РФ и КС РФ указывали именно на косвенность НДС: «…НДС является косвенным налогом, дополнительным к цене продаваемых товаров (работ, услуг) […], бремя его уплаты фактически ложится не на поставщиков (исполнителей), а на покупателей (заказчиков). […] Иными словами, включение НДС в цену реализуемых товаров (работ, услуг) необходимо для того, чтобы обеспечить возможность переложения налога на покупателя […] и, тем самым, освободить продавца (исполнителя) от бремени НДС…». КС РФ этот довод ВС РФ о природе НДС не опроверг, а, наоборот, подтвердил, указав, что именно конечный потребитель по сути экономически должен участвовать в оплате такого налога.
Справедливости ради: спор касался несколько иного аспекта — увеличения цены длящегося договора при введении НДС по ранее необлагаемым операциям. Но суть спора именно в том, что даже вновь введенный НДС не должен становиться расходами поставщика, поскольку он не его экономический носитель. Да, для покупателя без права на вычет КС РФ временно ограничил рост цены половиной налога, но это механизм баланса интересов, а не отказ от переложения НДС на потребителя. То есть, опять же, бремя по уплате даже вновь введенного налога должно возлагаться в том числе на экономического носителя НДС — конечного потребителя.]
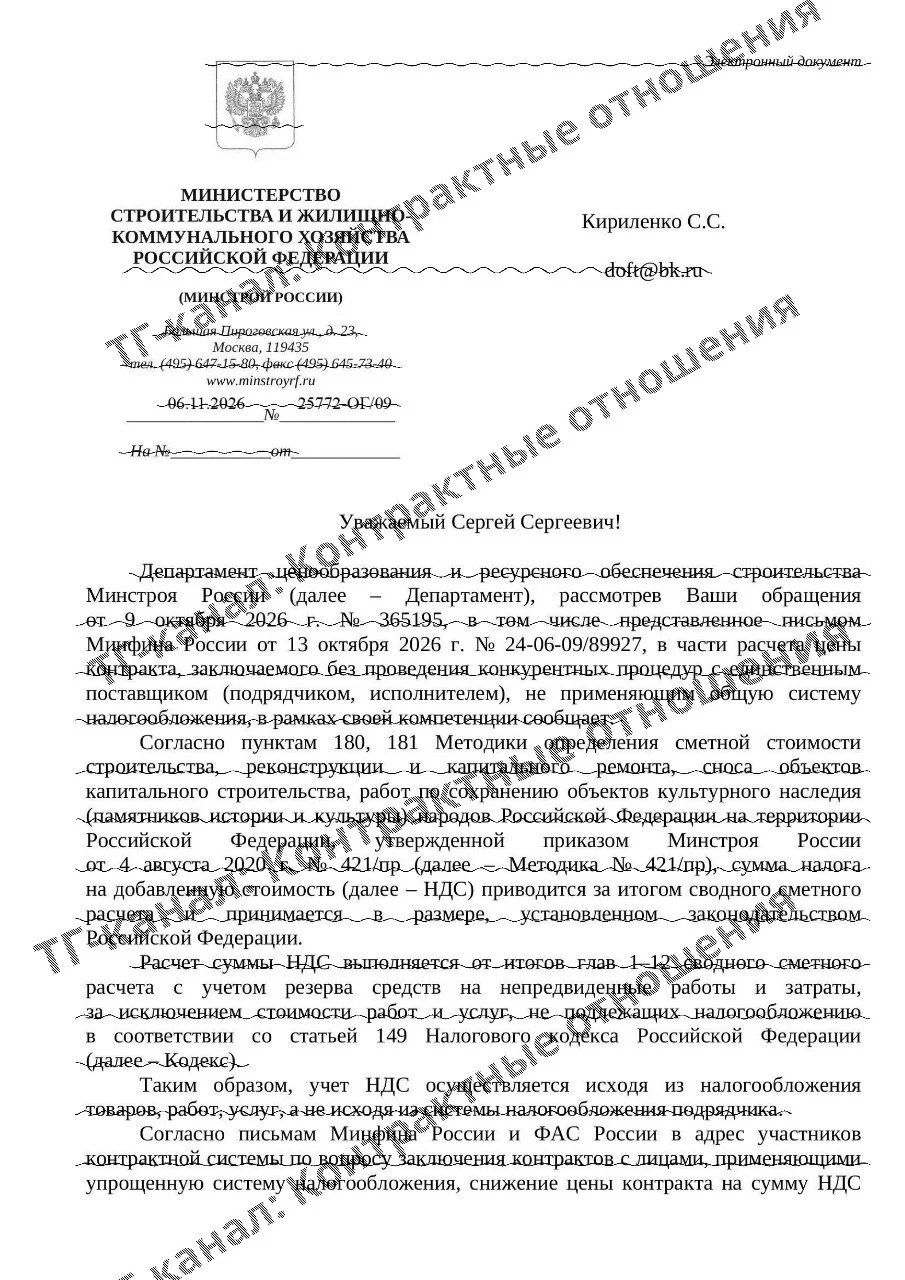
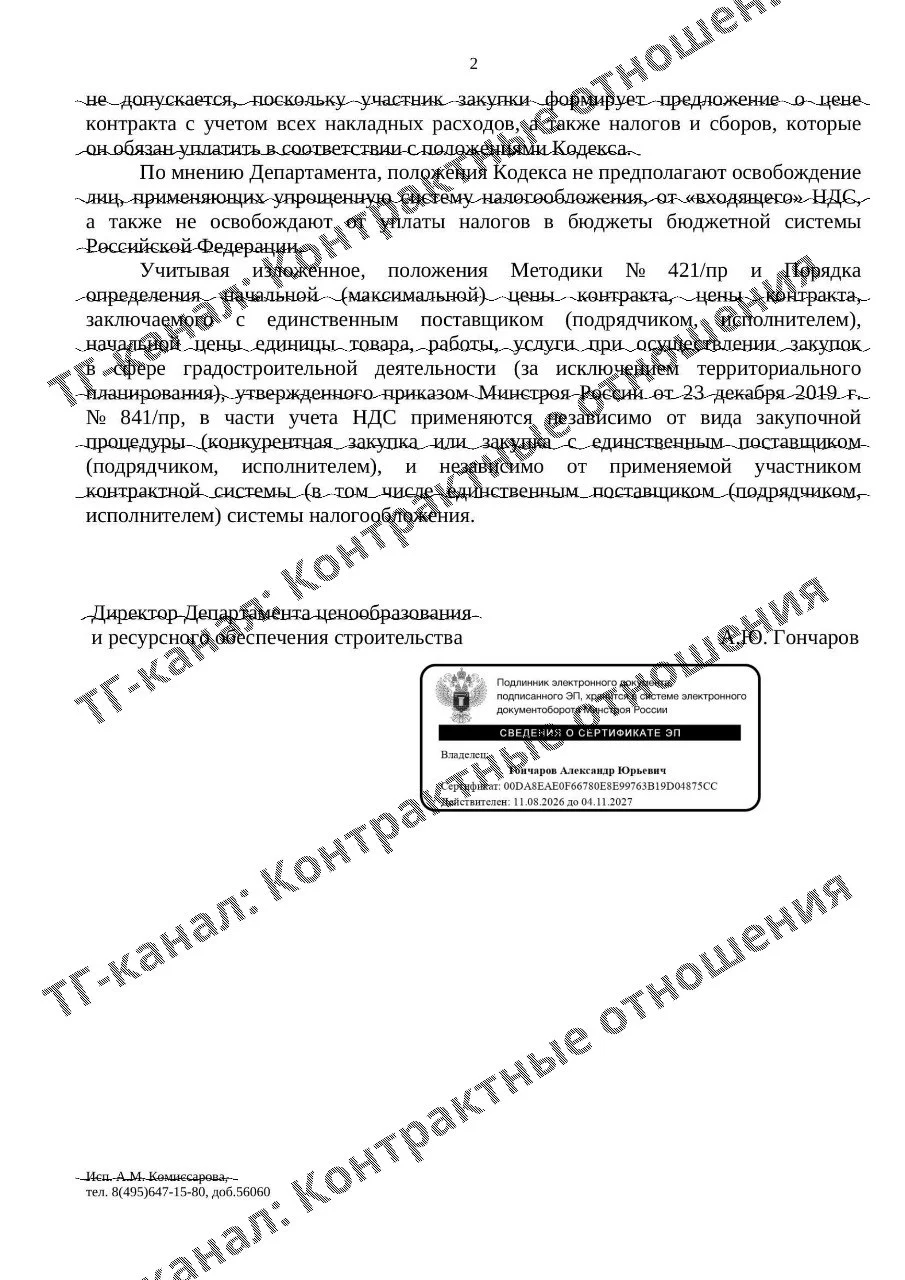
Собственно, памятуя о поставленном вопросе, ответ в части корректировки стоимости строительных работ на НДС, если изначально известно о применении подрядчиком УСНО в том или ином варианте, должен быть отрицательным, поскольку включение НДС за итогом сметы фактически означает в том числе компенсацию подрядчику понесенных им расходов по уплате вместо конечного потребителя (Заказчика) НДС на предыдущих стадиях (закупка материалов с НДС, оплата работ субподрядчикам с НДС и т. д.). Что и подтвердил Минстрой России в письме от 06.11.2026 № 25772-ОГ/09: «…положения [Налогового] Кодекса не предполагают освобождение лиц, применяющих упрощенную систему налогообложения, от «входящего» НДС […].
[…] положения Методики № 421/пр и Порядка […] № 841/пр в части учета НДС применяются независимо от вида закупочной процедуры […] и независимо от применяемой участником контрактной системы […] системы налогообложения».
Предложенная позиция является продолжением позиции, высказанной впервые еще в письме Госстроя РФ от 06.10.2003 № НЗ-6292/10 и получившей развитие в письме Минрегиона России от 16.01.2012 № 1076-08/ДШ-05: затраты подрядчиков на уплату НДС поставщикам учитываются по установленной ставке от сметной стоимости материалов, конструкций и оборудования.
☑️Как итог: НДС в контрактах с УСНО — это не убытки Заказчика, не завышение цены, это не что иное, как обязанность его как конечного потребителя экономически уплатить такие средства в бюджет, даже если ранее за него это сделал экономический субъект, который носителем такого налога не является.
Контрактные отношения: Кириленко Сергей
16 ноя 2026 16:52
Часть 2. НДС и закупки
Комментарии (3)
1. Самое главное – не смешивать объект налогообложения (операцию по реализации) и плательщика НДС.
П.180 методики 421:
2. Размер определяется ставками НДС. Статья 164 НК РФ «Налоговые ставки» указывает на ставки 0% (п.1), 10% (п.2), 22% (п.3).
3. Применение ставок 5% и 7% указано в п.8 ст.164 НК РФ как право ИП и ЮЛ, работающих на УСН, при реализации ТРУ.
—
Т.о. заказчик, который всегда приобретает ТРУ, а не реализует их, вправе применять только ставки НДС из пунктов 1-3 ст.164 НК РФ.
Собственно, всё.