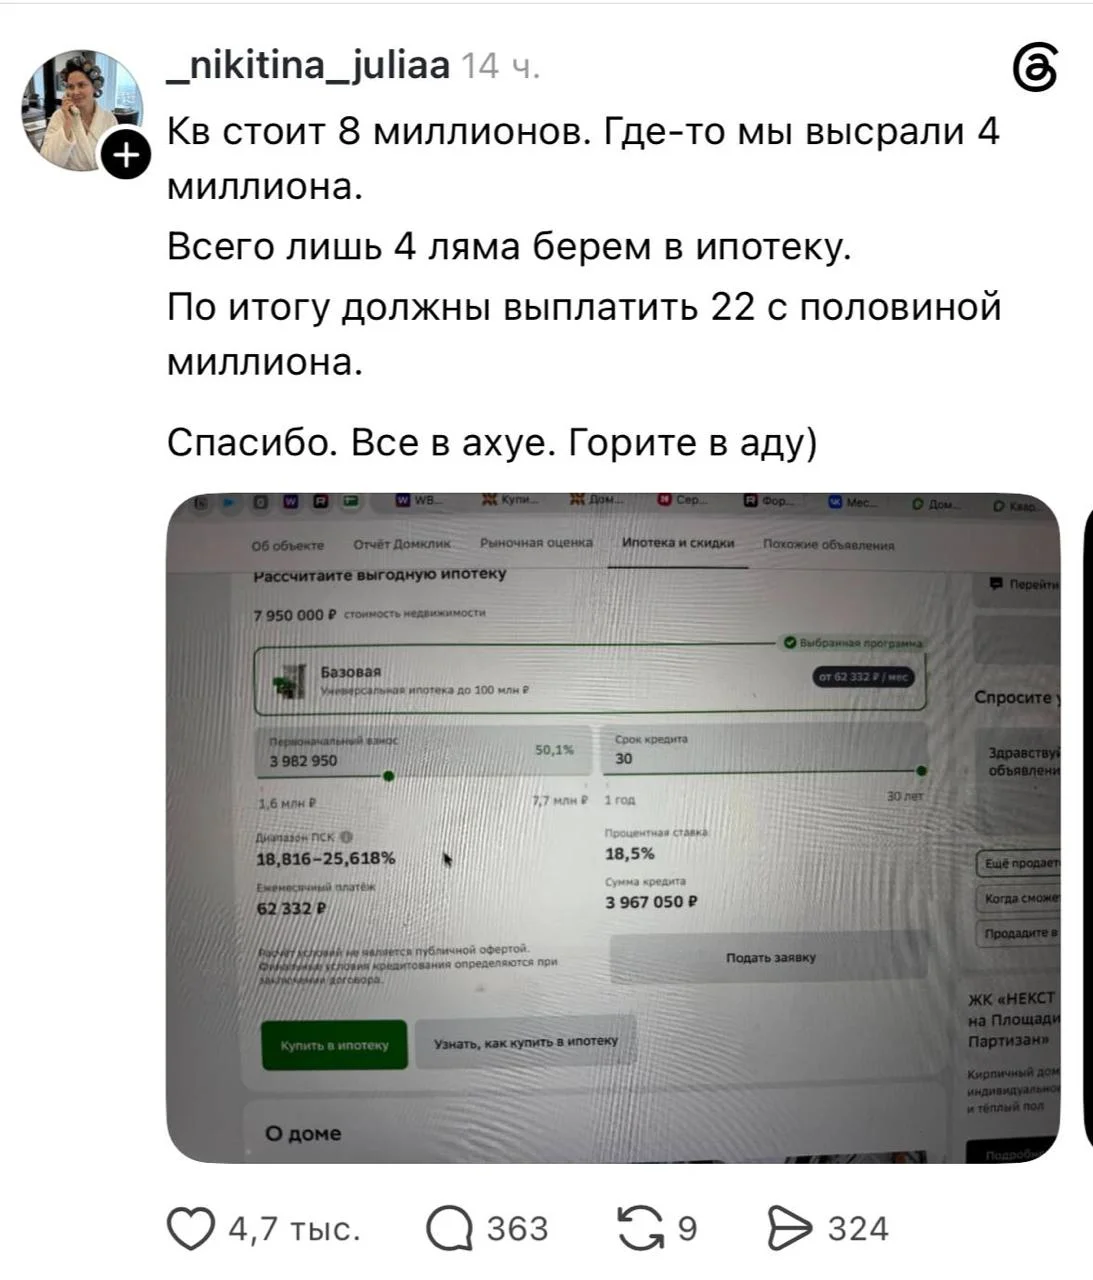
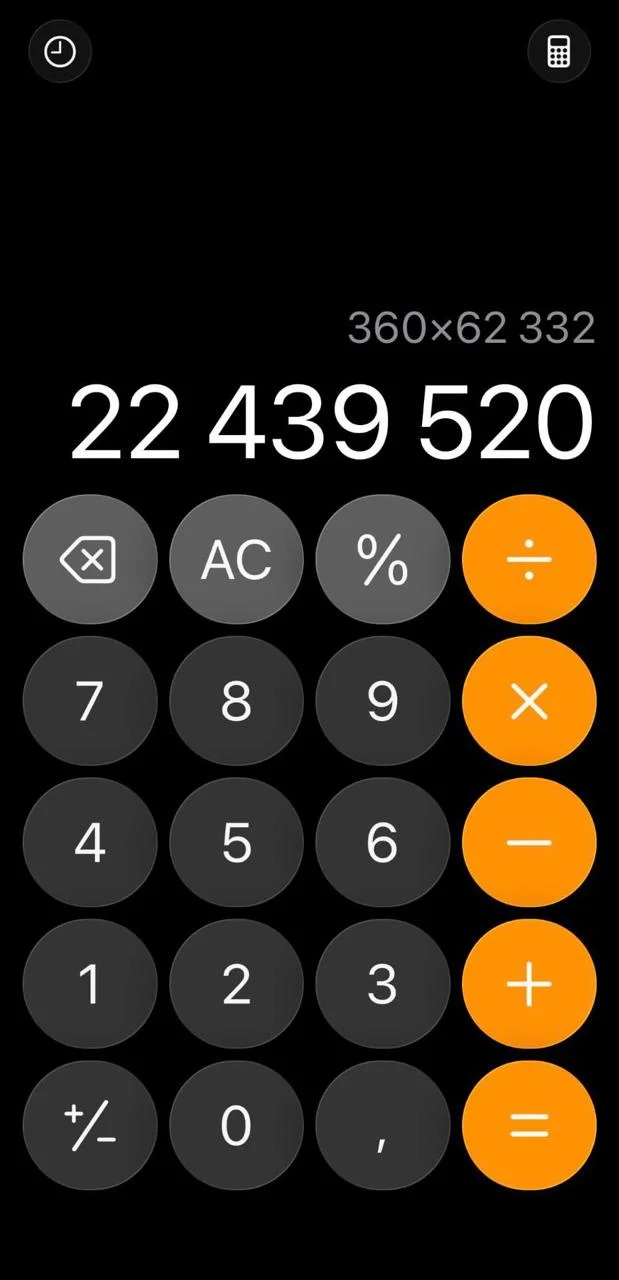
Девушка купила квартиру в ипотеку за 8 млн рублей, внесла половину стоимости и решила проверить какая переплата её ждет. С учетом процентов за весь срок кредита банку ей придется выплатить более 26 млн рублей.
Выходные - лень писать про ИТ... А это прямо удивляет.
tg / max
Русский ИТ бизнес
3 окт 2026 12:15
Девушка купила квартиру в ипотеку за 8 млн рублей, внесла половину стоимости и решила проверить
Комментарии (98)
У неё платеж 62к рублей, это $730. Чё за нытьё?
дай бог, чтобы дом простоял столько, это да
Тут 30.
Знаю ухарей, которые долгую ипотеку перекрывали потреб.кредитом, переставали его платить, банкротились, но оставались с квартирой.
Проблема с жильём решается просто. Друзья, родственники и фляга браги. В выходные копаешь и месишь глину, делаешь саман. Пока его летом сушишь, ставишь еще брагу и потом за день поднимаешь стены толпой.
Отделочные материалы сейчас какие хочешь, а саманный дом лет 100 простоит если паводок не случится. Но это ж не модно.
Макс такое любит.
Миллионерша есть одна. Армянской, национальности. Магазин строй материалов держит. Персонал унижает и с ней ни кто работать не хочет. А вы мне еще хотите с ней предложить отношаться. Унижение от женщины не мой фетишь😂
Приведу на конкретоном примере.
В 1998 я купил первую квартиру за 300 тысяч рублей, а сегодня она стоит плюс-минус 15 млн - в 50 раз дороже.
В 1998 году эти сумма в 15 млн выглядела астрономической.
Да, переплата тут есть. Но не в 18 миллионов деньгами 2027 года. А перманентно дешевеющими деньгами. При том что ее объект будет только дорожать.
До 2057 будет либо деноминация, либо еще какая-нибудь хрень. Конечно банк имеет свой интерес и зарабатоывает. Но не 18 млн. Конечно есть риск что деньги не обесценятся или недвига не вырастет в цене. Что дом подешевеет или развалится, случится наводнение или война начнется и тп. Я про базовую логику.
Соответственно за 30 лет стоимость недвижимости будет расти существенно выше чем если бы росла по 6% в год. Через 10 квартира уже будет казаться дешевой, а чеоез 20 халявной. Самая высокая стоимость обслуживания в начале кредита.
Что касается количества месяцев, то соглашусь. квартиры объективно стали доступнее. Так как жилой фонд все время только вводится новый, то что ветшает тоже остается, по итогу совокупная площадь увеличивается, а население не растет как во время бебибумеров.
В 1998 году, что бы купить квартиру за 300к. и ср.зп. в 700р - нужно было работать 430 месяцев только на квартиру.
Сейчас, что бы купить туже квартиру за 15млн., со ср.зп. 100к. - нужно работать 150 месяцев.
Условно, понятно.
Там первоначальный взнос большой. Если три месяца не будет платить - выставят на торги, после продажи - заберут тело кредита, и набежавшие пени с процентами. Остальное вернут.
Процесс четко регламентирован.
Я немного в теме.
Из давнего примера - покупают в ипотеку квартиру за 2.5млн. (500к взнос, 2млн. ипотека). Через пять лет проблемы, просрочки, банк выставляет квартиру на продажу за 80% от рыночной стоимости (лимит такой). А рыночная стоимость уже 5млн. Продают за 4.5млн. Банк забирает себе свои остаточные 1.5млн из 2млн. выданных, остальное - получает владелец, т.е. 3млн.
Вопрос в остатке кредита в новой цене квартиры.
Я не помню как всё было. Кажется было 12% на 10 лет. За 5 лет погасилось только 25% тела кредита.
Погоня за минимальным палтежом по кредиту в ипотеке, это самое глупое решение.