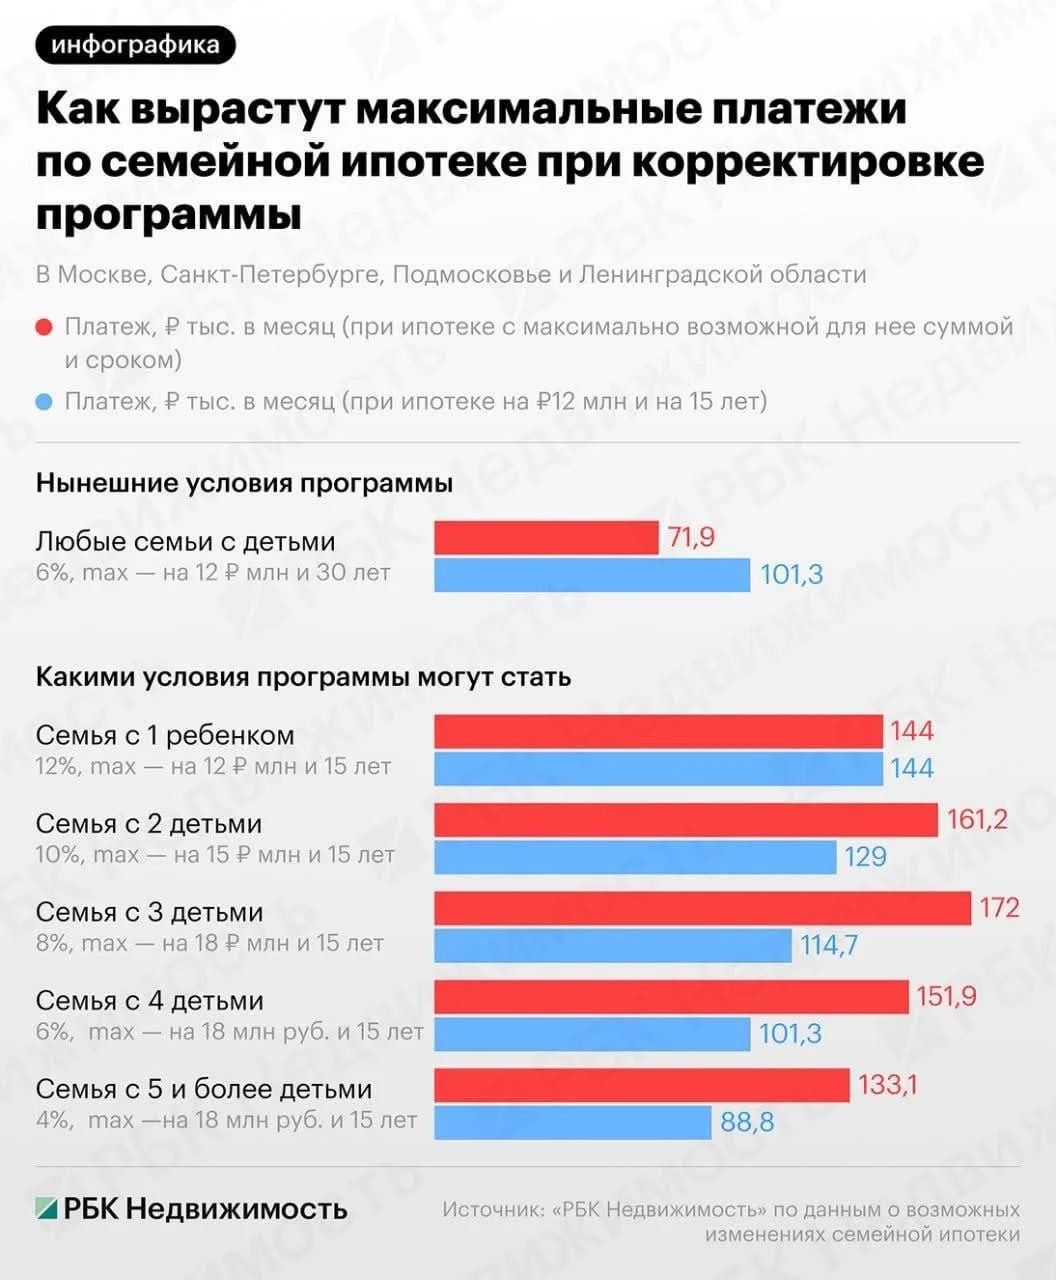
Ну в оконцовке да. А так любой льготник в рыночной экономике - дармоед. Тем более семейка наверняка свою функцию не выполняет. Её скорее всего берут на что угодно только не на семейное жилье в основном.
На будки по 20кв метров судя по новостройкам.
У меня тут недалеко в городе 4 20ти этажки. В них нет ни одной трешки. Кто-то вообще сейчас семейное жилье вообще строит интересно )) Ответить
раскрыть ветку (11)
Скользкий Ящер
вот. строят новое жилье. для улучшения условий. т.е. туда прерзажют. но рождаемость не растет. а жилья все больше по количесвту квартир. получается группы живущих людей становятся все более не скученными. и все больше одиноких людей в их квартирах по сути. 1 чел в одной квартире. матемтаичсески следует. идет проценсс дробления семейных групп людей Ответить
раскрыть ветку (1)
Фосфорный Учитель
Семейка, если уж была бы семейкой, то должна распространять не только на количество детей, но и на квадратуру. По типу меньше 60кв хату на нее не купишь. Ответить
Призматический Герой
Да нет, не в оконцовке, а вообще вся цель семейной ипотеки - это заработок банков. Зацени красоту схемы - льготная ипотека 6% была, ставка по депозиту даже сейчас 10+%, то есть никакого смысла досрочно гасить нет, так что те, кто эту ипотеку берет будет платить минимальный платеж, а остальное кидать на депозит. То есть ипотека эта будет максимально длинная с максимальной переплатой, учитывая, что разницу между рыночной ставкой и льготной ставкой оплачивает государство, то фактически с каждой выданной ипотеки банк получает эквивалент стоимости около 2 квартир. То есть что имеем - льготник получает квартиру, по сниженной ставке, но все же за свои деньги, а банк получает 2 квартирки за счет государства - по моему очень ловко :) Ответить
раскрыть ветку (6)
Фосфорный Учитель
О том и речь, что ее нужно вообще отменить. Ответить
Скользкий Ящер
сейчас самый жир снимают банки. мне даже удивительно. чего они так мало платят совим работникам. ну... квалилфикация работников в офисах розничных клиентов прям сильно низковата. навер за 60-70тр мск банковские линейные работники. туповатые ппц. кучи нюансов не знаю. вакансии замануха лошкам Ответить
раскрыть ветку (1)
Призматический Герой
зачем платить больше, если можно платить меньше :) Ответить
Скользкий Ящер
в итоге кто оплачивает банкет. с налогов же идет 2 цены квартир банкам? просто налогами раскидали на всех. и типа незаметно.
а выплатить то как раб на галерах зато ппл пашет десятилетиями) лет 10 точно)) Ответить
раскрыть ветку (2)
Призматический Герой
ну да, я точно хз, но семейный капитал из СФР платится, скорей всего и льготная ипотека оттуда же Ответить
Фосфорный Учитель
Именно. При чем не важно кабан кабаныч, баклан бакланыч, с детьми или нет. Любой у кого нет "семейки" оплачивает её за того кто ее пристроил в двадцати квадратную студию в чертаново. Ответить
Комментарии (21)
На будки по 20кв метров судя по новостройкам.
У меня тут недалеко в городе 4 20ти этажки. В них нет ни одной трешки. Кто-то вообще сейчас семейное жилье вообще строит интересно ))
а выплатить то как раб на галерах зато ппл пашет десятилетиями) лет 10 точно))
Чистый доход банка (за вычетом стоимости фондирования):
На покрытой части банк получает деньги «бесплатно» (0% на эскроу), так что процент — это почти чистый заработок: ~296 млрд ₽
На непокрытой части банк привлекает средства на рынке по ~14–16%, а выдаёт под ~18–22%. Спред ~4–6% от 2,9 трлн ₽ ≈ ~120–170 млрд ₽
Комиссии за выдачу и обслуживание: ориентировочно 50–100 млрд ₽ в год (оценка по ставке 0,5–1% от новых выдач и траншей)
Итого банки зарабатывают на эскроу-счетах и проектном финансировании застройщиков ориентировочно 470–570 млрд ₽ в год чистого дохода.
В общем, там достаточно неутешительная статистика.
При средней ЗП в 90-130тр - не накопить и не дадут.
Начиналось от 400+ т.р. чтобы просто иметь возможность ипотеку взять.
В среднем, первоначальный взнос от 50% (если реальный, а не маркетинговый)
Ну тоесть: практически не вариант..