Заказчикам по 223 ФЗ: контролируем
Сроки направления документов в Реестр.
Правовая база
✅Ч. 1 ст. 4.1 Закона № 223-ФЗ: ведение реестра договоров, заключённых заказчиками по результатам закупки, обеспечивает Федеральное казначейство.
✅Порядок ведения реестра — Правила, утверждённые постановлением Правительства РФ от 31.10.2014 № 1132.
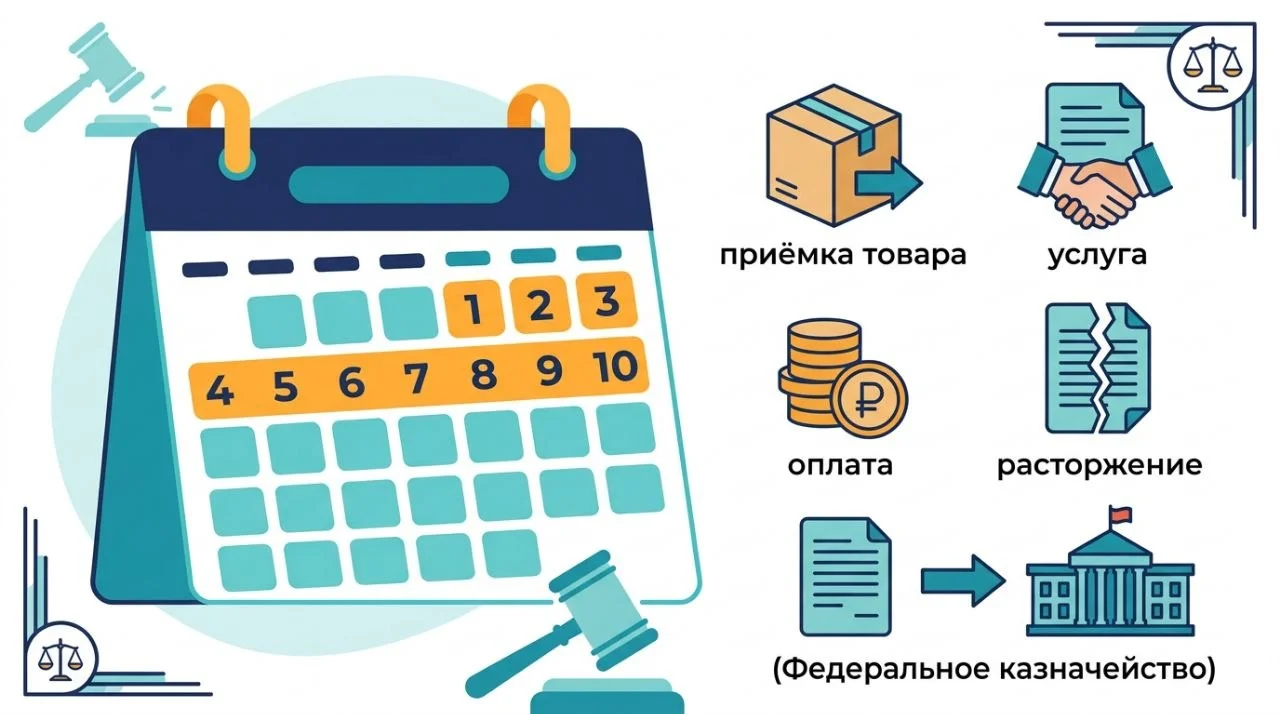
✅Подп. «в» п. 10 Правил: заказчик формирует и направляет информацию и документы в Казначейство в течение 10 дней со дня наступления одного из событий:
внесение изменений в договор;
исполнение договора (в том числе приёмка товара, работы, услуги);
оплата договора;
расторжение договора.
✅10-дневный срок отсчитывается от каждого отдельного события — от даты приёмки товара/работы/услуги, от даты оплаты, от даты расторжения договора, а не от какой-то единой отчётной точки по договору.
Если у заказчика последовательно происходят приёмка и оплата, по каждому из этих фактов действует свой отдельный 10-дневный срок направления сведений в Федеральное казначейство.
⛔️часть 4 ст. 7.30.4 КоАП РФ охватывает нарушения порядка/срока размещения информации и документов непосредственно в реестрах, предусмотренных 223-ФЗ (включая реестр договоров), а часть 2 ст. 7.30.4 КоАП — размещение сведений, которые в реестры не входят.
Заказчики:
✅Фиксируйте дату каждого «событийного» факта отдельно: подписание доп. соглашения, акт приёмки, платёжное поручение, соглашение о расторжении.
✅Определите в договоре момент приёмки заранее, чтобы избежать споров о том, с какой даты считать 10-дневный срок.
✅Отсчитывайте 10 календарных дней по каждому событию самостоятельно, не дожидаясь «итоговой» точки по договору; если последний день срока попадает на выходной, применяется общий перенос на ближайший рабочий день, но сам срок остаётся 10-дневным.
Нарушение хотя бы по одному из этих сроков образует объективную сторону состава по ч. 4 ст. 7.30.4 КоАП РФ.
📑Документ: письмо ФАС России от 26.08.2026 № АТ/90416/26 (в связке с письмом ФАС от 30.04.2026 № ГР/41845/26 и письмом Минфина России от 29.05.2026 № 24-07-09/45722).
Контрактные отношения: Кириленко Сергей
9 сен 2026 18:29
Заказчикам по 223 ФЗ: контролируем
Комментариев пока нет.